Steuerberater Berlin: Steuerberatung, Steuererklärung & Buchhaltung
Persönliche Steuerberatung in Berlin und digital deutschlandweit: für Unternehmer, Selbstständige, Freiberufler, GmbHs und Privatpersonen.
Sie suchen einen Steuerberater in Berlin, der Ihre Steuererklärung zuverlässig bearbeitet und zugleich steuerliche Gestaltungsmöglichkeiten erkennt? Steuerberater Michael Schröder unterstützt Sie bei der Erfüllung Ihrer steuerlichen Pflichten, bei der laufenden Buchhaltung und bei wichtigen wirtschaftlichen Entscheidungen.
Ob Einkommensteuererklärung, GmbH-Steuerberatung, digitale Finanzbuchhaltung, Lohnabrechnung, Jahresabschluss, Einnahmen-Überschuss-Rechnung (EÜR) oder Kommunikation mit dem Finanzamt: Sie erhalten eine auf Ihren Bedarf abgestimmte Betreuung.
Unser Ziel ist es, steuerliche Risiken frühzeitig zu erkennen, zulässige Steuervorteile zu nutzen und Ihnen mehr Zeit für Ihr Unternehmen oder Ihre persönlichen Aufgaben zu verschaffen.
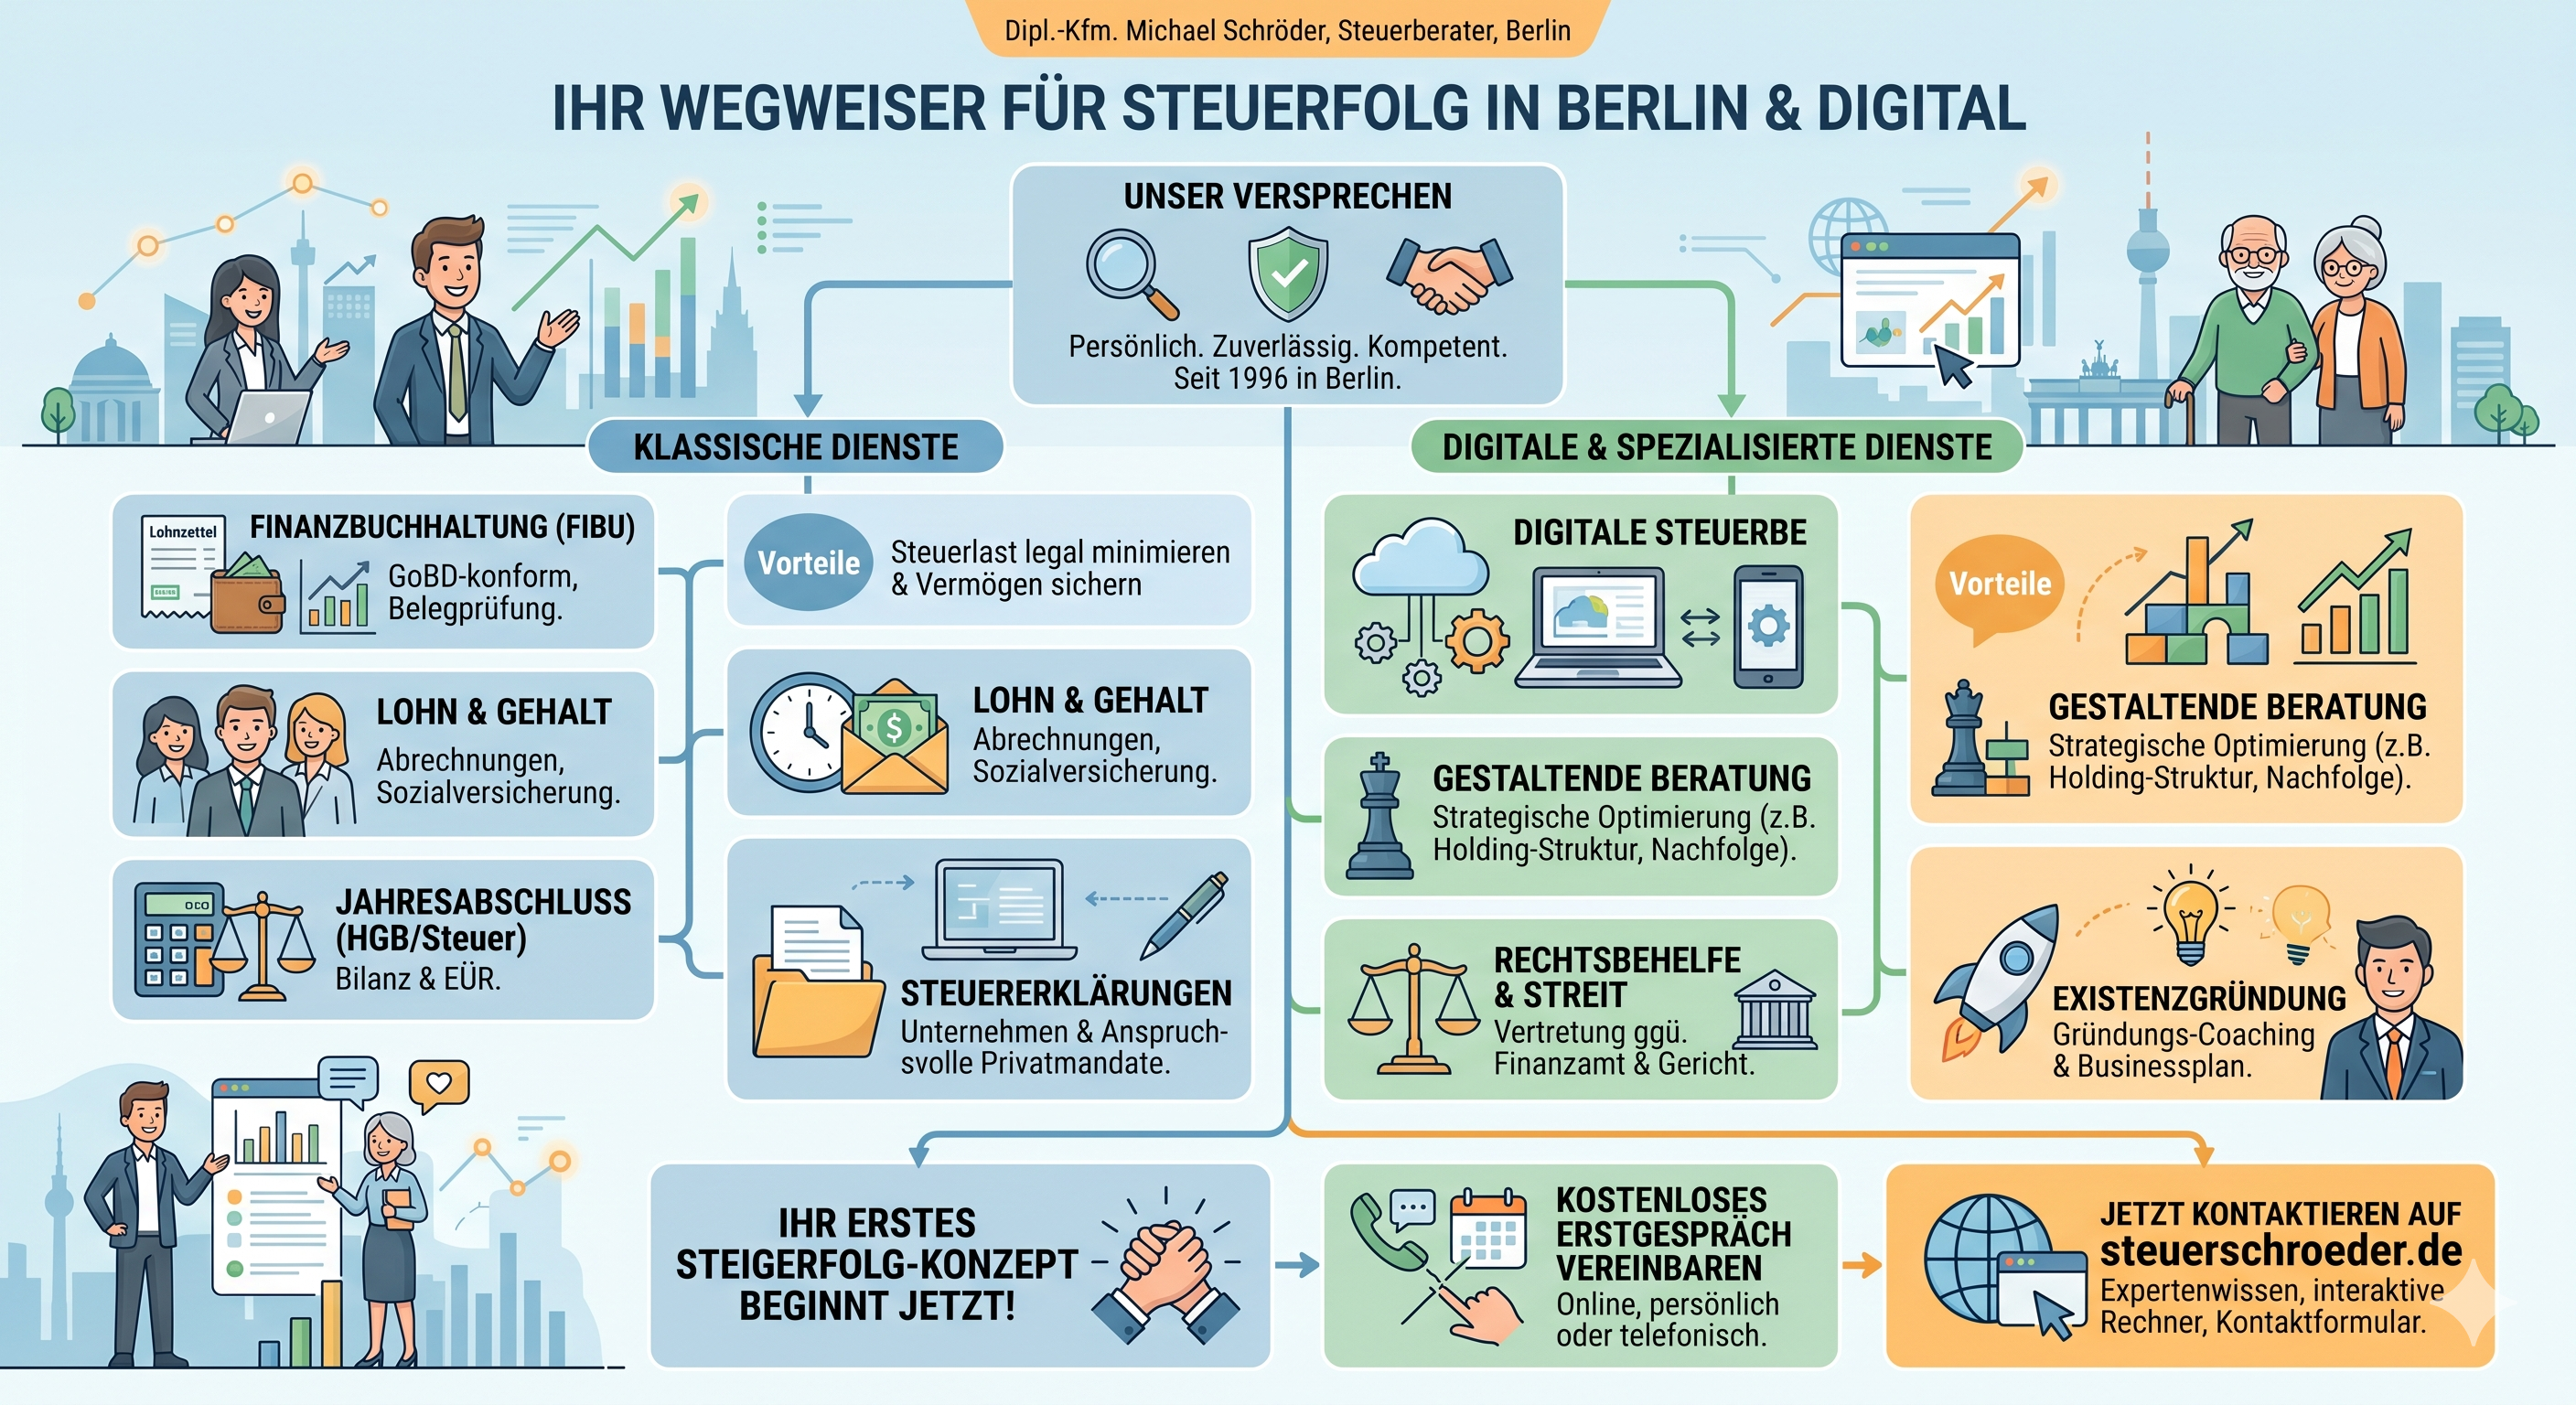
Ihre Vorteile:
- Steuerberatung persönlich in Berlin oder digital
- Betreuung von Privatpersonen und Unternehmen
- Steuererklärungen, Buchhaltung und Jahresabschlüsse aus einer Hand
- Prüfung steuerlicher Gestaltungsmöglichkeiten
- Unterstützung bei Finanzamtsbescheiden und Betriebsprüfungen
- Nachvollziehbare Abläufe und transparente Vergütung
Steuerberatung in Berlin: persönlich, digital und vorausschauend
Als Steuerkanzlei in Berlin verbinden wir persönliche Beratung mit modernen digitalen Arbeitsabläufen. Sie können Belege und steuerliche Unterlagen online bereitstellen, Rückfragen digital klären und wichtige Entscheidungen persönlich besprechen.
Dabei beschränken wir uns nicht auf die Erstellung von Steuererklärungen. Wir berücksichtigen, soweit für Ihren Sachverhalt relevant, auch steuerliche Wahlrechte, Abschreibungen, Verlustverrechnung, Liquiditätsplanung und die steuerlichen Folgen langfristiger Entscheidungen.
Auf steuerschroeder.de finden Sie außerdem Steuerrechner, Checklisten, Steuertipps und Informationen zum deutschen Steuerrecht.
Welche Leistungen bietet unser Steuerberater in Berlin?
Wir unterstützen Sie bei laufenden steuerlichen Aufgaben, der Erstellung von Abschlüssen sowie bei besonderen steuerlichen Fragestellungen.
Steuererklärungen
Erstellung von Einkommensteuer-, Umsatzsteuer-, Körperschaftsteuer- und Gewerbesteuererklärungen sowie erforderlichen Feststellungserklärungen.
Finanzbuchhaltung
Laufende Buchhaltung, digitale Belegverarbeitung, Umsatzsteuer-Voranmeldungen, Abstimmungen und betriebswirtschaftliche Auswertungen.
Lohnbuchhaltung
Laufende Lohn- und Gehaltsabrechnungen, lohnsteuerliche Meldungen und Unterstützung bei Fragen rund um die Entgeltabrechnung.
Jahresabschluss und EÜR
Jahresabschlüsse, Bilanz und Gewinn- und Verlustrechnung, steuerliche Überleitungsrechnung, E-Bilanz sowie Einnahmen-Überschuss-Rechnung.
Steuergestaltung
Beratung zur Rechtsformwahl, Investitionsplanung, Abschreibungen, Unternehmensstruktur, Vermögensübertragung und steuerlichen Liquidität.
Finanzamt und Betriebsprüfung
Prüfung von Steuerbescheiden, Unterstützung bei Einspruchsverfahren sowie Vorbereitung und Begleitung steuerlicher Außenprüfungen.
Steuerberater sind nach § 3 und § 33 StBerG im Rahmen ihres Auftrags zur umfassenden steuerlichen Beratung und Vertretung befugt. [Quelle]
Für wen eignet sich unsere Steuerberatung?
Steuerberatung für Selbstständige und Freiberufler
Bei einer selbstständigen Tätigkeit stellen sich häufig Fragen zur Gewinnermittlung, Umsatzsteuer, Betriebsausgaben, Abschreibung und steuerlichen Vorauszahlung.
Wir unterstützen Freelancer, Berater, Kreative, IT-Dienstleister und andere Selbstständige unter anderem bei der EÜR, der Umsatzsteuer und der steuerlichen Organisation ihres Unternehmens.
Auch die Abgrenzung zwischen freiberuflicher und gewerblicher Tätigkeit kann wichtig sein. Freiberufler oder Gewerbe prüfen
Steuerberatung für GmbH, UG und Unternehmen
Kapitalgesellschaften benötigen eine strukturierte steuerliche Betreuung. Dazu gehören insbesondere Körperschaftsteuer, Gewerbesteuer, Jahresabschluss, Umsatzsteuer und die steuerliche Behandlung von Gesellschafter-Geschäftsführern.
Wir beraten außerdem zu Geschäftsführer-Gehältern, Tantiemen, Verträgen mit Gesellschaftern und möglichen verdeckten Gewinnausschüttungen .
Steuerberatung für Arbeitnehmer, Rentner und Vermieter
Auch Privatpersonen können von fachlicher Unterstützung profitieren, beispielsweise bei Vermietung, Kapitalerträgen, Abfindungen, Renten, ausländischen Einkünften oder außergewöhnlichen Belastungen.
Bei Immobilien unterstützen wir Sie unter anderem bei der Ermittlung von Vermietungseinkünften, Abschreibungen und der Prüfung steuerlicher Folgen von Veräußerungen.
Steuerberater in Berlin: Was ist steuerlich am Standort wichtig?
Unsere Steuerberatung richtet sich an Mandanten aus Berlin und dem Umland in Brandenburg. Dazu gehören beispielsweise Berlin-Mitte, Charlottenburg-Wilmersdorf, Pankow, Friedrichshain-Kreuzberg, Neukölln und Tempelhof-Schöneberg.
Durch die digitale Zusammenarbeit können wir auch Mandanten außerhalb Berlins betreuen. Für Unternehmen spielt neben den bundesrechtlichen Steuervorschriften unter anderem der örtliche Gewerbesteuer-Hebesatz eine Rolle.
Wie hoch ist die Gewerbesteuer in Berlin 2026?
Der Gewerbesteuer-Hebesatz in Berlin beträgt 2026 und 2027 jeweils 410 %. Die gesetzliche Steuermesszahl beträgt grundsätzlich 3,5 %. Daraus ergibt sich rechnerisch eine Gewerbesteuer von 14,35 % des maßgeblichen Gewerbeertrags vor individuellen Freibeträgen und weiteren Besonderheiten. [Quelle]
Für natürliche Personen und Personengesellschaften gilt bei der Gewerbesteuer ein Freibetrag von 24.500 €. Eine regulär gewerbesteuerpflichtige GmbH oder UG kann diesen Freibetrag nicht in Anspruch nehmen. [Quelle]
Steuer-Tipp: Gewerbesteuer berechnen
Beispiel: Ein gewerblicher Einzelunternehmer in Berlin hat einen Gewerbeertrag von 124.500 €.
- Gewerbeertrag: 124.500 €
- Abzüglich Freibetrag: 24.500 €
- Bemessungsgrundlage: 100.000 €
- Steuermessbetrag: 100.000 € × 3,5 % = 3.500 €
- Gewerbesteuer: 3.500 € × 410 % = 14.350 €
Die Berechnung ist vereinfacht und setzt voraus, dass der angegebene Gewerbeertrag bereits alle relevanten Hinzurechnungen und Kürzungen berücksichtigt.
Bei gewerblichen Einkünften natürlicher Personen kann außerdem eine Einkommensteuerermäßigung nach § 35 EStG in Betracht kommen. [Quelle]
Wann lohnt es sich, einen Steuerberater zu beauftragen?
Besonders sinnvoll ist professionelle Steuerberatung, wenn Ihre steuerliche Situation über einen einfachen Standardfall hinausgeht oder Entscheidungen mit längerfristigen finanziellen Folgen anstehen.
- Unternehmensgründung: Rechtsform, steuerliche Anmeldung und Gewinnermittlung
- Selbstständigkeit: Umsatzsteuer, Betriebsausgaben und Vorauszahlungen
- GmbH und UG: Jahresabschluss, Geschäftsführervergütung und Steuergestaltung
- Immobilien: Vermietung, Abschreibungen und Veräußerung
- Auslandssachverhalte: ausländische Einkünfte und steuerliche Ansässigkeit
- Finanzamt: Bescheide, Einsprüche und Außenprüfungen
- Vermögensnachfolge: Erbschaft, Schenkung und Übertragung von Immobilien
Steuer-Tipp
Lassen Sie geplante Investitionen, größere Vermögensübertragungen oder Änderungen Ihrer Unternehmensstruktur möglichst vor der Umsetzung steuerlich prüfen. Gestaltungsmöglichkeiten können nach Abschluss eines Vorgangs eingeschränkt sein.
Steuererklärung 2025 und 2026: Welche Fristen gelten?
Für abgabepflichtige Steuerpflichtige gelten gesetzliche Fristen. Bei bestimmten, durch einen Steuerberater erstellten Erklärungen verlängert sich die reguläre Abgabefrist nach § 149 Abs. 3 AO. [Quelle]
| Steuerjahr | Ohne steuerliche Beratung | Mit steuerlicher Beratung |
|---|---|---|
| 2025 | 31. Juli 2026 | 1. März 2027 |
| 2026 | 2. August 2027 | 29. Februar 2028 |
Die Verschiebungen auf den 1. März 2027 beziehungsweise 2. August 2027 ergeben sich aus der Regelung für Sonnabende, Sonntage und Feiertage in § 108 Abs. 3 AO. [Quelle]
Achtung: Nicht jede Erklärung hat dieselbe Frist
Die Tabelle gilt für die genannten regulären Abgabefälle. Abweichungen bestehen insbesondere bei Vorabanforderungen des Finanzamts, bestimmten land- und forstwirtschaftlichen Sachverhalten und besonderen Steuererklärungen.
Eine spätere Beauftragung eines Steuerberaters beseitigt nicht automatisch bereits eingetretene Fristversäumnisse. Für die freiwillige Einkommensteuerveranlagung gelten andere Regeln.
Was passiert bei verspäteter Steuererklärung?
Bei verspäteter Abgabe können Verspätungszuschläge entstehen. Bei kalenderjahrbezogenen Erklärungen beträgt der gesetzliche Mindestzuschlag in den einschlägigen Fällen 25 € je angefangenem Verspätungsmonat. Je nach Fall bestehen Ausnahmen von der verpflichtenden Festsetzung. [Quelle]
Auch eine Schätzung der Besteuerungsgrundlagen nach § 162 AO ist möglich. [Quelle]
Welche Unterlagen benötigen Sie für Ihre Steuererklärung?
Die benötigten Unterlagen hängen von Ihren Einkünften und persönlichen Verhältnissen ab. Als Orientierung dient folgende Checkliste:
- Lohnsteuerbescheinigung und Rentenunterlagen
- Nachweise über berufliche Aufwendungen und Fahrtkosten
- Unterlagen zu Versicherungen, Spenden und Vorsorgeaufwendungen
- Bescheinigungen über Krankheits- und Pflegekosten
- Unterlagen zu Kindern und Unterhaltsleistungen
- Mieteinnahmen, Darlehenszinsen und Immobilienkosten
- Bei Selbstständigkeit: EÜR, Buchhaltung und Anlagenverzeichnis
- Vorjahresbescheid und aktuelle Schreiben des Finanzamts
Digitale Buchhaltung, EÜR und Jahresabschluss
Eine sorgfältige Buchhaltung unterstützt nicht nur die Erfüllung gesetzlicher Pflichten. Sie liefert zugleich wichtige Informationen über Umsatz, Kosten, Liquidität und die Entwicklung Ihres Unternehmens.
Digitale Finanzbuchhaltung
- Digitale Erfassung und Verarbeitung von Belegen
- Kontierung laufender Geschäftsvorfälle
- Abstimmung von Bank, Kasse und offenen Posten
- Umsatzsteuer-Voranmeldungen
- Betriebswirtschaftliche Auswertungen
- Vorbereitung von Jahresabschluss und Steuererklärungen
EÜR oder Bilanz: Was ist der Unterschied?
Bei der Einnahmen-Überschuss-Rechnung (EÜR) wird der Gewinn grundsätzlich als Überschuss der Betriebseinnahmen über die Betriebsausgaben ermittelt. Diese Gewinnermittlungsart ist unter den Voraussetzungen des § 4 Abs. 3 EStG zulässig.
Bei der Bilanzierung werden Vermögen, Schulden und Geschäftsvorfälle nach den maßgeblichen handels- und steuerrechtlichen Regelungen erfasst. Für Kaufleute sind insbesondere die handelsrechtlichen Buchführungspflichten zu berücksichtigen. [Quelle]
Mehr zur Einnahmen-Überschuss-Rechnung
Jahresabschluss und E-Bilanz für Unternehmen
Wir unterstützen bilanzierende Unternehmen bei der Erstellung des Jahresabschlusses und den damit verbundenen steuerlichen Arbeiten.
Dazu gehören beispielsweise die Prüfung von Abschreibungen, Forderungen, Rückstellungen, Verbindlichkeiten sowie steuerlichen Abweichungen gegenüber der Handelsbilanz.
E-Rechnung 2026: Was müssen Unternehmen beachten?
Die elektronische Rechnung ist ein wichtiger Bestandteil der digitalen Unternehmensbuchhaltung. Seit dem 1. Januar 2025 gelten in Deutschland neue umsatzsteuerrechtliche Regelungen für E-Rechnungen bei inländischen B2B-Umsätzen.
Eine umsatzsteuerrechtliche E-Rechnung muss grundsätzlich in einem strukturierten elektronischen Format vorliegen, das eine elektronische Verarbeitung ermöglicht. Ein einfaches PDF erfüllt diese Definition nicht. [Quelle]
Welche Übergangsfristen gelten?
- Bis Ende 2026 dürfen unter den gesetzlichen Voraussetzungen weiterhin sonstige Rechnungen ausgestellt werden.
- Bei einem Vorjahresumsatz bis 800.000 € kann die entsprechende Übergangsfrist bis Ende 2027 reichen.
- Der Empfang von E-Rechnungen ist von den Übergangsregelungen für die Rechnungsausstellung zu unterscheiden.
Maßgeblich sind § 14 UStG, die gesetzlichen Übergangsbestimmungen sowie die Verwaltungsauffassung des Bundesfinanzministeriums. [Quelle]
Steuer-Tipp: Digitale Buchhaltung vorbereiten
Prüfen Sie rechtzeitig, ob Ihre Rechnungssoftware strukturierte E-Rechnungen erstellen, empfangen, verarbeiten und ordnungsgemäß aufbewahren kann. Stimmen Sie die Belegprozesse mit Ihrer Buchhaltung ab.
Steuergestaltung: Wie lassen sich Steuern rechtssicher optimieren?
Steuerliche Gestaltung bedeutet, zulässige Gestaltungsspielräume bewusst zu nutzen. Welche Maßnahmen sinnvoll sind, hängt unter anderem von Ihrer Rechtsform, Einkommenssituation, Investitionsplanung und persönlichen Zielen ab.
Typische Themen der Steueroptimierung
- Rechtsformwahl: Einzelunternehmen, Personengesellschaft, UG oder GmbH
- Investitionen: Investitionsabzugsbetrag , Abschreibungen und Sonderabschreibungen
- Gewinnermittlung: steuerliche Wahlrechte, Rückstellungen und Periodenabgrenzung
- GmbH-Beratung: Geschäftsführergehalt, Tantieme und Gesellschafterverträge
- Immobilien: Vermietung, Abschreibung, Verkauf und Vermögensübertragung
- Nachfolge: Schenkungsteuer und Erbschaftsteuer
Achtung: Häufige steuerliche Fehler
- Private und betriebliche Ausgaben werden nicht sauber getrennt.
- Verträge zwischen GmbH und Gesellschafter sind nicht ausreichend dokumentiert.
- Investitionen werden ohne vorherige Prüfung der Abschreibungsmöglichkeiten durchgeführt.
- Umsatzsteuerliche Besonderheiten werden zu spät erkannt.
- Steuerbescheide werden ungeprüft bestandskräftig.
Gegen Steuerbescheide ist ein Einspruch grundsätzlich innerhalb eines Monats nach Bekanntgabe möglich, sofern keine abweichende Regelung greift (§ 355 AO). [Quelle]
Was kostet ein Steuerberater in Berlin?
Die Kosten einer Steuerberatung hängen von der beauftragten Leistung und dem jeweiligen Aufwand ab. Grundlage der gesetzlichen Vergütung ist die Steuerberatervergütungsverordnung (StBVV). Abweichende Vergütungsvereinbarungen sind unter den Voraussetzungen des § 4 StBVV möglich. [Quelle]
Welche Faktoren bestimmen die Steuerberatergebühren?
- Art und Umfang des Auftrags
- Gegenstandswert bei wertabhängigen Gebühren
- Schwierigkeit und Bedeutung der Angelegenheit
- Einkommens- und Vermögensverhältnisse bei Rahmengebühren
- Besonderes Haftungsrisiko
- Gegebenenfalls eine wirksame Vergütungsvereinbarung
Bei der Einkommensteuererklärung ohne Ermittlung der einzelnen Einkünfte sieht § 24 Abs. 1 Nr. 1 StBVV beispielsweise einen Gebührenrahmen von 1/10 bis 6/10 einer vollen Gebühr nach Tabelle A vor. [Quelle]
Was kostet eine Erstberatung?
Bei einer erstmaligen Verbraucherberatung ist die gesetzliche Gebühr für ein erstes Beratungsgespräch nach § 21 Abs. 1 StBVV auf 190 € zuzüglich gegebenenfalls anfallender Umsatzsteuer begrenzt. Eine abweichende Vergütungsvereinbarung ist gesondert zu beurteilen. [Quelle]
Die gesetzliche Erstberatungsgebühr wird auf eine weitere Gebühr angerechnet, soweit die spätere Tätigkeit mit der Beratung zusammenhängt.
Steuerberaterkosten online berechnen
Nutzen Sie unseren Steuerberaterkosten-Rechner zur ersten Orientierung. Die konkrete Vergütung richtet sich nach Ihrem Auftrag.
Steuerberatungskosten-Rechner
Für die Zusammenstellung von typischen Steuerberatungskosten wählen Sie bitte:
Typische Kostenarten für:
Steuerberatung zum monatlichen Festpreis
Unser Angebot für Unternehmen: Für geeignete Mandate bieten wir ein individuell vereinbartes Betreuungspaket mit monatlichem Festpreis.
Abhängig vom vereinbarten Leistungsumfang kann das Paket insbesondere Folgendes umfassen:
- Zugang zum digitalen Mandantenportal
- Digitale Beleg- und Rechnungsprozesse
- Bankabgleich und laufende Finanzbuchhaltung
- Umsatzsteuer-Voranmeldungen
- Jahresabschluss beziehungsweise EÜR
- Betriebliche Steuererklärungen
Der genaue Leistungsumfang, mögliche Zusatzleistungen und die Vergütung werden vor Mandatsbeginn vereinbart.
Weitere Informationen: Steuerberatergebühren
Steuerberater, Steuersoftware oder Lohnsteuerhilfeverein?
Welche Unterstützung sinnvoll ist, hängt von Ihrem steuerlichen Sachverhalt ab. Die folgende Übersicht bietet eine erste Orientierung.
| Kriterium | Steuerberater | Lohnsteuerhilfeverein | Steuersoftware |
|---|---|---|---|
| Individuelle Beratung | Umfassend im Mandatsumfang | Innerhalb der gesetzlichen Befugnis | Softwaregestützte Hilfestellungen |
| Selbstständigkeit und GmbH | Ja | Grundsätzlich nicht bei entsprechenden betrieblichen Einkünften | Abhängig von der Software |
| Steuergestaltung | Individuell möglich | Im gesetzlichen Beratungsumfang | Keine persönliche Fachberatung |
| Vertretung gegenüber dem Finanzamt | Im Rahmen des Mandats | Im Rahmen der Beratungsbefugnis | Keine persönliche Vertretung durch die Software |
| Vergütung | StBVV oder wirksame Vereinbarung | Mitgliedsbeiträge | Softwarepreis |
Die Befugnisse der Steuerberater ergeben sich insbesondere aus § 3 StBerG. Die Beratungsbefugnis der Lohnsteuerhilfevereine richtet sich nach § 4 StBerG in der seit 2026 geänderten Fassung. [Quelle]
Bei der Nutzung einer Steuersoftware bleiben die steuerlichen Erklärungspflichten des Steuerpflichtigen bestehen. Auch bei Beauftragung eines Steuerberaters entfällt die eigene steuerrechtliche Verantwortung nicht pauschal.
So funktioniert die Zusammenarbeit mit unserer Steuerkanzlei
Wir gestalten die Zusammenarbeit strukturiert und möglichst unkompliziert.
- Mandatsanfrage: Sie schildern uns kurz Ihre steuerliche Situation und die gewünschte Unterstützung.
- Erste Einschätzung: Wir klären den möglichen Beratungsumfang und das weitere Vorgehen.
- Unterlagen: Sie stellen die benötigten Dokumente auf dem vereinbarten Weg bereit.
- Bearbeitung: Wir prüfen die Unterlagen und stimmen offene Fragen mit Ihnen ab.
- Besprechung: Sie erhalten die Ergebnisse und gegebenenfalls Handlungsempfehlungen.
- Nachbereitung: Soweit beauftragt, übernehmen wir die Übermittlung und anschließende Bescheidprüfung.
Checkliste: So bereiten Sie Ihre Anfrage vor
- Welche Leistung benötigen Sie konkret?
- Welche Steuerjahre sind betroffen?
- Bestehen offene Fristen oder Finanzamtsanfragen?
- Handeln Sie als Privatperson oder Unternehmer?
- Welche Unterlagen liegen bereits vor?
- Ist eine laufende Betreuung oder eine Einzelberatung gewünscht?
Steuerberatung online: auch ohne Kanzleibesuch
Viele steuerliche Aufgaben lassen sich vollständig digital organisieren. Sie können Unterlagen elektronisch übermitteln und Besprechungen online durchführen.
Entscheidend bleibt die persönliche fachliche Prüfung Ihres Sachverhalts. Digitale Werkzeuge unterstützen die Zusammenarbeit, ersetzen aber keine individuelle steuerliche Beratung.
Häufige Fragen zum Steuerberater in Berlin
Was kostet ein Steuerberater in Berlin?
Die Vergütung richtet sich grundsätzlich nach der Steuerberatervergütungsverordnung oder einer wirksamen Vergütungsvereinbarung. Entscheidend sind insbesondere Leistung, Gegenstandswert und Schwierigkeit. Für eine gesetzlich abgerechnete erste Verbraucherberatung gilt unter den Voraussetzungen des § 21 StBVV eine Gebührengrenze von 190 € zuzüglich gegebenenfalls Umsatzsteuer.
Bis wann muss die Steuererklärung 2025 abgegeben werden?
Für verpflichtende Steuererklärungen 2025 endete die reguläre Frist ohne steuerliche Beratung grundsätzlich am 31. Juli 2026. Bei den von § 149 Abs. 3 AO erfassten beratenen Fällen gilt grundsätzlich der 1. März 2027. Sonderfälle sind zu beachten.
Welche Frist gilt für die Steuererklärung 2026?
Die reguläre Abgabefrist beträgt in den allgemeinen Pflichtfällen ohne steuerliche Beratung den 2. August 2027. Für die nach § 149 Abs. 3 AO beratenen Fälle gilt grundsätzlich der 29. Februar 2028.
Wie hoch ist die Gewerbesteuer in Berlin?
Der Gewerbesteuer-Hebesatz beträgt für 2026 und 2027 jeweils 410 %. Zusammen mit der gesetzlichen Steuermesszahl von 3,5 % ergibt sich rechnerisch eine Belastung von 14,35 % des maßgeblichen Gewerbeertrags, bevor individuelle Freibeträge berücksichtigt werden. Für natürliche Personen und Personengesellschaften beträgt der Freibetrag 24.500 €.
Kann ich meinen Steuerberater komplett online nutzen?
Ja, viele steuerliche Mandate lassen sich digital betreuen. Unterlagen können online bereitgestellt, Rückfragen elektronisch geklärt und Steuererklärungen über die amtlichen elektronischen Schnittstellen übermittelt werden.
Müssen Unternehmen 2026 E-Rechnungen ausstellen?
Für inländische B2B-Umsätze gelten seit 2025 neue E-Rechnungsvorschriften. Für die Ausstellung bestehen Übergangsregelungen bis Ende 2026 beziehungsweise unter bestimmten Voraussetzungen bis Ende 2027. Der Empfang von E-Rechnungen ist gesondert zu betrachten.
Was ist der Unterschied zwischen Steuerberater und Lohnsteuerhilfeverein?
Steuerberater dürfen im gesetzlichen Rahmen umfassend Hilfe in Steuersachen leisten. Lohnsteuerhilfevereine dürfen ihre Mitglieder nur innerhalb ihrer Beratungsbefugnis nach § 4 StBerG unterstützen. Insbesondere betriebliche Einkünfte aus selbstständiger oder gewerblicher Tätigkeit sind grundsätzlich ausgeschlossen.
Kann ich Steuerberaterkosten steuerlich absetzen?
Steuerberaterkosten können als Betriebsausgaben oder Werbungskosten abziehbar sein, soweit sie durch die betriebliche Tätigkeit beziehungsweise die Erzielung steuerpflichtiger Einkünfte veranlasst sind. Rein privat veranlasste Steuerberatungskosten sind grundsätzlich nicht abzugsfähig.
Steuerberatung in Berlin anfragen
Sie möchten Ihre Steuererklärung erstellen lassen, Ihre Buchhaltung digitalisieren, einen Jahresabschluss vorbereiten oder eine steuerliche Entscheidung prüfen lassen?
Schildern Sie uns Ihr Anliegen und teilen Sie uns mit, ob Sie eine einmalige Beratung oder eine laufende steuerliche Betreuung wünschen.
Persönlich in Berlin oder digital deutschlandweit. Die Mandatsübernahme und die Vergütung werden individuell abgestimmt.
Weitere Steuerrechner und Informationen
Weiterführende Themen
Rechtsgrundlagen und Quellen
Rechtsstand der Darstellung: 23. Oktober 2026. Die nachfolgenden Rechtsquellen und amtlichen Informationen bilden die Grundlage der dargestellten Zahlen, Fristen und gesetzlichen Aussagen.
- Abgabefristen: §§ 108, 149 AO; Art. 97 § 36 EGAO; BMF, AEAO 2026 zu § 149 AO. § 149 AO , § 108 AO , BMF-Anwendungserlass .
- Gewerbesteuer: §§ 11, 16 GewStG; § 4 Abs. 2 Haushaltsgesetz Berlin 2026/2027. § 11 GewStG , § 16 GewStG , Berliner Landesrecht .
- Gewerbesteuer-Anrechnung: § 35 EStG. Gesetzestext .
- Steuerberatervergütung: §§ 4, 11, 21, 24 StBVV. Steuerberatervergütungsverordnung .
- Steuerberatungsbefugnis: §§ 3, 4, 33 StBerG; Gesetzesänderung vom 29. Juni 2026, BGBl. 2026 I Nr. 197. Steuerberatungsgesetz .
- Verspätung und Schätzung: §§ 152, 162 AO. § 152 AO .
- Gewinnermittlung und Buchführung: § 4 Abs. 3 EStG; § 238 HGB. § 4 EStG , § 238 HGB .
- E-Rechnung: § 14 UStG und gesetzliche Übergangsregelungen; BMF, FAQ zur obligatorischen E-Rechnung, Stand März 2026. BMF-FAQ E-Rechnung .
- Einspruchsfrist: § 355 AO. Gesetzestext .
- Abziehbarkeit von Steuerberatungskosten: § 4 Abs. 4, § 9 Abs. 1 und § 12 EStG. Einkommensteuergesetz .
Steuer von A - Z (Sitemap)
Hier finden Sie kostenlose Steuertipps für Angestellte, Selbstständige, Rentner, Vermieter etc. in alphabetischer Reihenfolge. Bitte Thema wählen (Anfangsbuchstabe)
1 A B C D E F G H I J K L M N O P Q R S T U V W X Y Z § Ü- AGB für Steuerberater
- Abfindung versteuern 2026 | Rechner & Fünftelregelung
- Abfindung versteuern: Finanzamt & Fünftelregelung
- Abfindung versteuern: Fünftelregelung 2026
- Abfindung: Steuerbegünstigte Entschädigung + Zusammenballung
- Abfindungsrechner 2026: Netto-Abfindung berechnen
- Abgasskandal 2026: Fahrzeuge, Urteile, Ansprüche
- Abgeltungssteuer 2026: Höhe, Freibetrag, Rechner & Steuererklärung
- Abgeltungsteuer 2026 berechnen & optimieren
- Abschreibung Computer + Software
- Abzinsung berechnen
- Abzinsung von Rückstellungen berechnen
- AfA-Rechner 2026: Abschreibung berechnen
- AfA-Rechner Immobilien: Abschreibung berechnen
- Aktive und Passive latente Steuern
- Aktivrente 2026: Vollständiger Leitfaden | Steuerfreibetrag bis 24.000 € jährlich
- Altersentlastungsbetrag 2026: Tabelle, Höhe & Berechnung (§ 24a EStG)
- Altersteilzeit Rechner - Kostenlos + online
- Altersteilzeit Steuer: Aufstockung richtig behandeln
- Altersteilzeit: Anspruch, Rechner & Steuer 2026
- Altersvorsorge von der Steuern absetzen
- Altersvorsorgedepot-Rechner 2027: Förderung berechnen
- Anhänger Steuer Rechner 2026 | Kfz-Steuer
- Annuitätenrechner Kredit - Kostenlos + online
- Ansparabschreibung Beispiel - Investitionsabzugsbetrag
- Arbeitgeberanteil 2026 berechnen
- Arbeitgeberdarlehen 2026: Steuerliche Behandlung, Zinsvorteil & Freigrenzen | Steuerberater Schröder
- Arbeitnehmersparzulage - wie viel + wie lange?
- Arbeitskraft berechnen
- Arbeitslohn nach DBA: 183-Tage-Regel richtig anwenden
- Arbeitslosengeld: Anspruch, Höhe, Dauer + Rechner
- Arbeitsmittel absetzen: Werbungskosten 2026
- Arbeitstage-Rechner 2026: Arbeitstage berechnen
- Arbeitszimmer absetzen 2026 | Homeoffice & Steuer
- Aufbewahrungsfristen 2026: Unterlagen richtig archivieren & sicher vernichten
- Aufhebungsvertrag unterschreiben: Folgen & Steuern
- Aufteilung Grundstückskaufpreis
- Aufzeichnung der Arbeitszeiten gemäß § 17 Mindestlohngesetz
- Ausbildungsfreibetrag für Kinder von der Steuer absetzen
- Ausgleichszahlung Rente 2026 berechnen
- Auslandspauschalen 2026: Verpflegung & Hotel
- Ausländische Betriebsstätte 2026: DBA & Steuern
- Aussetzung der Vollziehung: AdV-Antrag, Zinsen & Muster
- Auswandern & Steuern: Wegzug rechtssicher planen
- Autokennzeichen Deutschland: Kfz-Kennzeichen A–Z
- Außergewöhnliche Belastungen 2026: § 33 EStG – Was ist absetzbar? | Steuerberater Schröder